 ぶるすなさん
「米国債の利回りが上がった」というニュースを見ても、ドル円やゴールド、株価にどうつながるのかは分かりにくいものです。
この記事では、米国債の利回りが上がる理由と、上がったときに起きることを、米財務省・FRB・BIS(国際決済銀行)などの公開情報から確認します。ドル円・ゴールド・原油・株価との関係と、よく聞く「スマートマネー」の意味も取り上げます。
売買の推奨や相場の予想はしません。
- 米国債の利回りは、満期によって意味が違います。
短期(3カ月物など)は政策金利の見通しと結びつきやすく、長期(10年物など)は「将来の短期金利の予想」に「期間プレミアム」を足したものと説明されます。 - 利回りが上がると、他の条件が同じなら、すでに発行された債券の価格は下がります。
ただしドル円・ゴールド・原油・株価への影響は、「上がれば必ずこう動く」とは言えず、理由や局面で変わります。 - 2026年は、10年物が2月末の3.97%から9月29日の5.26%へ、2年物が3.38%から4.89%へ上がりました。
9月16日のFOMCは政策金利を0.25ポイント引き上げましたが、この記事は上昇の原因を断定しません。
本記事は2026年9月30日時点で確認した公開情報の解説です。投資には元本割れなどのリスクがあります。
特定の商品の売買を勧めるものではなく、最終判断はご自身の責任でお願いします。
当サイトは日本国内のトレーダー向けに作成したものではありません(詳細は免責事項をご確認ください)。
米国債の利回りとは?10年物・2年物・3カ月物の違い
ぶるすなさん米国債(アメリカ政府が発行する債券)の利回りとは、買って持ったときの、1年あたりの収益率の目安です。
償還までの期間(満期)で利回りは違います。この記事では、米財務省が公表する満期別の利回り(パー利回り)のうち、3カ月物・2年物・10年物を使います。
 こっちゃん
短期と長期で、利回りが上がる理由も違うの?
ぶるすなさんうん、見方が分かれるんだよね。
短期は「これから政策金利がどうなるか」の見通しが主な材料。長期は、その見通しに期間プレミアムが加わるよ。
NY連銀は期間プレミアムを、短期金利が予想どおりに進まないリスクを負う見返りとして、投資家が求める上乗せと説明しているんだ。
長期金利は、将来の短期金利の予想と期間プレミアムの合計が基本の見方。
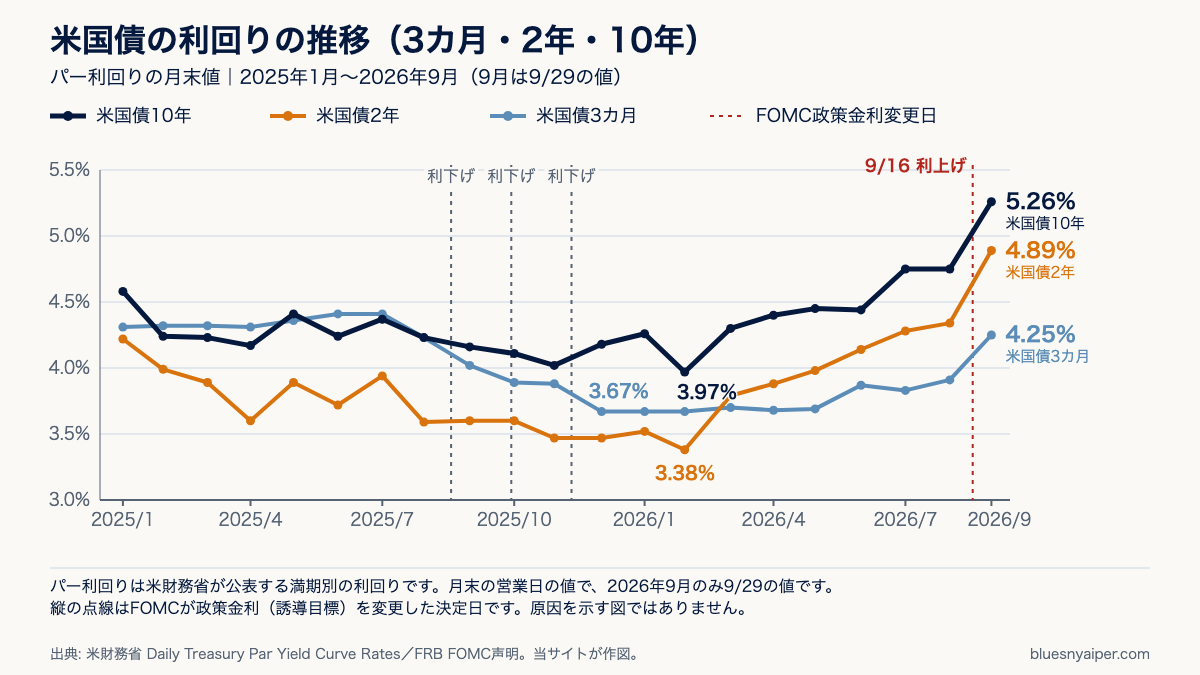
図1は月末の利回りだよ。
 れおしゃん
10年と2年は2026年2月末から、3カ月物は6月末ごろから、上向いてきたんだね。
ぶるすなさん図1のとおり、10年物は2026年2月末の3.97%から9月29日の5.26%へ、2年物は3.38%から4.89%へ、3カ月物は1月末の3.67%から4.25%へ上がっているよ。
9月16日のFOMCは政策金利を0.25ポイント引き上げた。でも3カ月物は、前から上がっているんだ。
米国債の利回りが上がるのはなぜ?3つの材料と今回の事実
ぶるすなさん利回りが上がる理由は1つではなく、一般的には次の3つが組み合わさって説明されます。
- 将来の短期金利の予想が上がる:政策金利が引き上げられる、または引き上げが見込まれる。
- 期間プレミアムが上がる:短期金利が予想どおりに進まないリスクに対して、投資家が求める上乗せが増える。
- 景気やインフレの見通しが変わる:FRBの金融安定報告(2021年5月)は、利回りと期間プレミアムの上昇が、景気見通しの改善やインフレ期待の上昇と整合的だと述べています。
 りっちゃん
今回の上昇は、このうちどれが原因なのかしら?
ぶるすなさんそこは言い切れないんだ。
確認できる事実だけを表にするね。
| 項目 | 内容 | 出典 |
|---|---|---|
| FOMC(2026年9月16日) | 政策金利(FF金利の誘導目標)を0.25ポイント引き上げ、3.75〜4.00%に。賛成12・反対0。 声明は「インフレ率は高い水準にある」「今回の措置は、2%目標へのより時宜にかなった回帰を支える」(当サイト訳)と述べ、経済活動は「堅調なペースで拡大している」としている | FRB |
| これまでの流れ | 2025年9月・10月・12月に各0.25ポイント引き下げて3.50〜3.75%に。2026年1〜7月は据え置き | FRB |
| 3カ月物の利回り | 決定の前から上昇。8月31日3.91% → 9月15日4.11% → 9月29日4.25% | 米財務省 |
| BISの分析(対象は2026年6月1日〜9月3日) | 米10年債の上昇は、政策金利見通しの引き締まりに期間プレミアムの上昇が重なったもの。6月末以降の上昇のうち約4割が期間プレミアム。 主に「実質部分」で、インフレ懸念よりも財政面の圧力を反映していたとBISは説明。 9月上旬以降の上昇(9月3日4.77% → 9月29日5.26%)は対象外 | BIS |
ぶるすなさんFOMC声明は、インフレ率が高い水準にあることと、今回の措置が2%目標への回帰を支えることを述べています。
一方BISは、9月3日までの10年物の上昇を、政策金利の見通しと期間プレミアム(財政面の圧力を反映)に分けて説明しています。
述べている対象が違うため、どちらも9月29日までの上昇の全体を説明するとは限りません。
この記事では原因を断定しません。
こっちゃん3カ月物は、利上げの前から上がってたんだね。
米国債の利回りが上がると何が起きる?
ぶるすなさん最も基本的な関係は、利回りと債券の価格です。
米SEC(証券取引委員会)の投資家向け資料は、市場金利と債券価格は一般に逆方向に動くと説明しています。たとえば市場金利が上がると、固定利付債の価格は下がります(当サイト訳)。
こっちゃん利回りが上がるのは、債券の価格が下がってるってことなんだね。
ぶるすなさん他の条件が同じなら、そうなるよ。
新しく出る債券のほうが高い利回りになるので、すでに出ている債券は価格が下がって釣り合う。そういう考え方だよ。
りっちゃんドル建ての預金の金利も、同じように動くのかしら?
ぶるすなさん同じように動くとは限らないよ。
国債の利回りと預金の金利の関係は、商品ごとに違うんだ。
ドル建て預金の一例として、Xapo Bankのドル預金の金利を国債の利回りと比べた記事があるから、見てみてね。
米国債の利回りとドル円・ゴールド・原油・株価の関係
ぶるすなさんどの資産にも「米国債の利回りが上がれば必ずこう動く」という関係はありません。
図2が全体像です。詳しくは表で確認します。
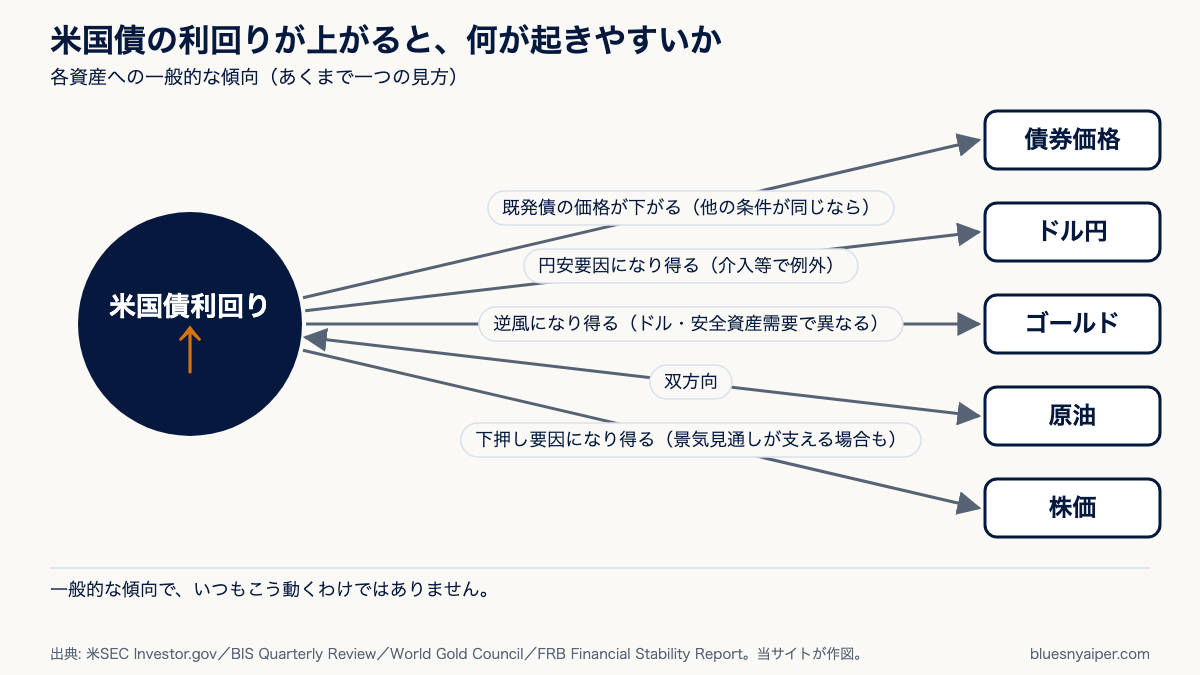
| 資産 | 一般的な傾向(あくまで一つの見方) | 理由 | 例外・注意点 |
|---|---|---|---|
| ドル円 | 日米の金利差の拡大が意識される局面では、ドル高・円安の要因になり得る | BISは、金利差が広がる中で円が大きく下落したと記している | 日本側の政策・介入・リスク回避や米国側の材料でも変わる。 例:7月31日の日米協調介入後に円が急回復、8月19日の米財務省の国債買い戻し計画の発表後にドルが下落(BIS) |
| ゴールド | 利回りの上昇は、利子を生まない金の機会費用を高め、逆風になり得る | WGCは、債券利回りが下がる(またはドルが下落する)局面で金は魅力を増し、逆の場合はその逆と説明している | ドル相場や安全資産としての需要でも変わる。WGCも2026年上半期は、機会費用の影響は「まちまち」だったと記載している |
| 原油 | 双方向。原油高がインフレ懸念を通じて利回りに影響し得る一方、景気が強いときは両方が上がる場合もある | 原油価格はインフレ見通しの材料に、景気の見通しは利回りの材料に、それぞれなり得る | BISによると、2026年上半期は10年インフレスワップ金利(市場が織り込むインフレ率の指標)が原油と連動して動いた(特にユーロ圏・英国)。 7月は原油が急騰しても、米国の同金利はほとんど動かなかった |
| 株価 | 評価額の下押し要因になり得る一方、景気・利益の見通しが支える場合もある | FRBは、期間プレミアムの上昇が景気見通しの強まりを伴わない場合、さまざまな市場の評価額に下押し圧力がかかり得ると説明している(2021年5月、利回りが過去の水準に比べて低かった時期の報告) | 利回りの上昇が景気見通しの改善と整合的な場合もある(同報告)。株価は利回り以外の要因でも動く |
こっちゃん実際の数字では、どうなってるの?
ぶるすなさんドル円と原油(WTI)の直近の数字を並べるよ。
あくまで「同じ期間にこう動いた」という事実で、連動や因果の証拠にはならないからね。
- 米国債10年物(米財務省):
2026年6月30日 4.44% → 9月22日 4.96% → 9月25日 5.17% → 9月29日 5.26% - ドル円(FRB H.10・ニューヨーク正午の買相場):
2026年6月30日 162.61円 → 9月25日 157.18円(最新) - WTI原油(米エネルギー情報局〈EIA〉・クッシングのスポット価格):
2026年6月30日 70.56ドル → 9月15日 107.02ドル(9月14〜18日は101〜107ドル)→ 9月22日 96.41ドル(最新)
りっちゃん利回りが上がってるのに、ドル円は下がってるのね。
ぶるすなさんその期間には、7月31日の日米協調介入もあれば、8月19日の米財務省の発表後にドルが下落する場面もあったよ(BIS)。
2点の比較では、利回りや介入など複数の要因を分けられないんだ。
だからこの数字だけで、「利回りが上がるとドル円は下がる」とは言えないよ。
- 「スマートマネー」は公的な定義のない俗称です。
FINRA(米金融取引業規制機構)は、機関投資家が資金を持ち寄って他の人のために運用することを、ウォール街の「スマートマネー」と呼ぶことがあると説明しています。
例は年金、投資信託、ヘッジファンド、銀行、保険会社などです。 - 参照できるデータの例が、CFTCのCOTレポートです。
金融先物の建玉(未決済の持ち高)を、ディーラー/仲介業者、アセットマネージャー/機関投資家、レバレッジドファンド、その他報告対象者などの区分で公表しています(区分は自己申告に基づく)。
CFTC自身は「データを分析せず、推奨もしない」としています。 - どの区分を「スマートマネー」と呼ぶかは決まっておらず、COTは売買のシグナルではありません。
機関投資家が常に正しいわけでもありません。
れおしゃん「スマートマネーが買っている」と言われても、それだけでは判断できないってことだね。
米国債の利回りに関するよくある質問
米国債の利回りが上がると、ドル円は必ず上がりますか?
いいえ。
日米の金利差の拡大が意識される局面では、ドル高・円安の要因になり得ます。ただ、日本側の政策や介入、米国側の発表、リスク回避などでも変わります。
2026年6月30日から9月25日にかけて、米10年物の利回りは4.44%から5.17%へ上がりました。一方、ドル円は162.61円から157.18円でした。
この2点の比較だけでは、理由は分けられません。
米国債の利回りが上がると、株価は下がりますか?
一律ではありません。
FRBは2021年5月の報告(利回りが過去の水準に比べて低かった時期)で、期間プレミアムの上昇が景気見通しの強まりを伴わない場合、さまざまな市場の評価額に下押し圧力がかかり得ると説明しています。
一方で、利回りの上昇が景気見通しの改善と整合的なこともあります。
米国債10年物の利回りは、今いくつですか?
米財務省のパー利回りでは、2026年9月29日の10年物は5.26%です。
利回りは日々変わるため、最新の値は米財務省の公表ページでご確認ください。
まとめ|米国債の利回りは「満期」と「理由」を分けて見る
- 利回りは満期別に見る。短期は政策金利の見通し、長期はその見通しに期間プレミアムが加わる。
- 利回りが上がると、他の条件が同じなら、すでに発行された債券の価格は下がる。
- ドル円・ゴールド・原油・株価への影響は一律ではなく、理由や局面で変わる。
- 「スマートマネー」は俗称。COTなどのデータは参考にとどめ、売買のシグナルとして扱わない。
ぶるすなさん利回りのニュースを見たら、「どの満期か」と「なぜ上がったか」を分けて見ると整理しやすくなります。
こっちゃん関連する記事も見ておくといいかもね。


出典と確認日(2026年9月30日確認)
- 米財務省:Daily Treasury Par Yield Curve Rates
- FRB:FOMC声明(2026年9月16日)
- FRB:FOMC声明(2025年9月17日)
- FRB:FOMC声明(2025年10月29日)
- FRB:FOMC声明(2025年12月10日)
- 米SEC Investor.gov:債券の投資家向け資料(利回りと価格)
- NY連銀 Liberty Street Economics:Treasury Term Premia
- FRB:Financial Stability Report(2021年5月)Asset Valuations
- BIS:Quarterly Review(2026年9月)
- World Gold Council:Gold Mid-Year Outlook 2026
- FRB:H.10 外国為替レート(ドル円)
- 米エネルギー情報局(EIA):WTI原油のスポット価格(日次)
- FINRA:Institutional Investors and Smart Money
- CFTC:Commitments of Traders