 ぶるすなさん
「ダブルトップができたら下がる」「ネックラインを割ったら売り」。チャートの解説で、よく目にする言葉です。
では、ネックラインを割ったあと、実際の相場は下がっているのでしょうか。この記事では、7つの銘柄の日足から、ダブルトップとダブルボトムを決まったルールで機械的に拾い出し、その後を実データで確かめました。チャートパターン検証シリーズの第1回です。
 こっちゃん
ネックラインを割ったあとって、ほんとうに下がるのかな?ぶるすなさん、データで教えてよ。
ぶるすなさんいいよ。結論を先に置いておくね。
ただし、これは決めたルールで機械的に拾った結果で、人の目で見る判断とは別物だよ。詳しい条件は、このあとで説明するね。
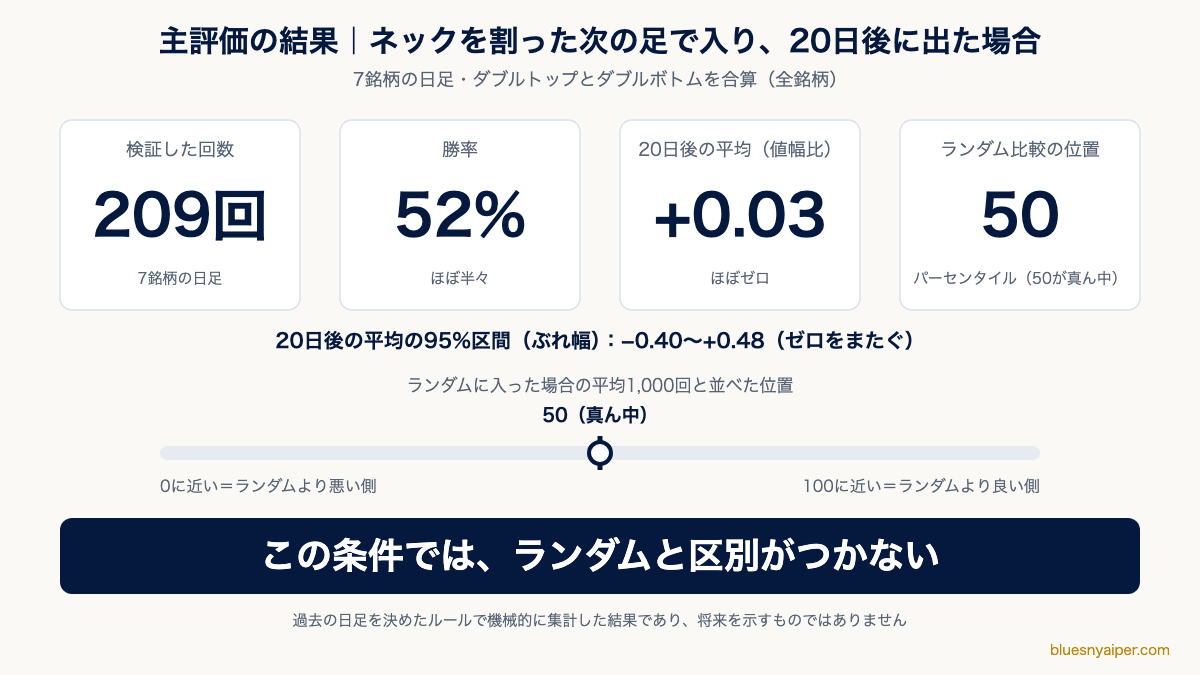
7銘柄の日足(2017年3月〜2026年10月)で、ダブルトップ・ダブルボトムが決まったルールでネックラインを下回った(ボトムは上回った)209回について、その次の足で入って20日後に出た結果を調べました。20日後の平均はほぼゼロで、ランダムに入った場合と区別がつきませんでした。
- 検証した回数
209回 - 勝率
52% - 20日後の平均(値幅比)
+0.03 - 5日以内にネックの内側へ戻った割合
約56%
20日後の結果平均は値幅比で+0.03(入った価格に対するスプレッド控除後の損益率では−0.04%)とほぼゼロで、95%区間は−0.40〜+0.48とゼロをまたいでいます。ランダムに入った場合と比べた位置は50(ちょうど真ん中)でした。
ネックを割ったあと209回のうち約56%が、5日以内にいったんネックの内側へ戻っていました。定義を9通りに変えても53〜58%でした。
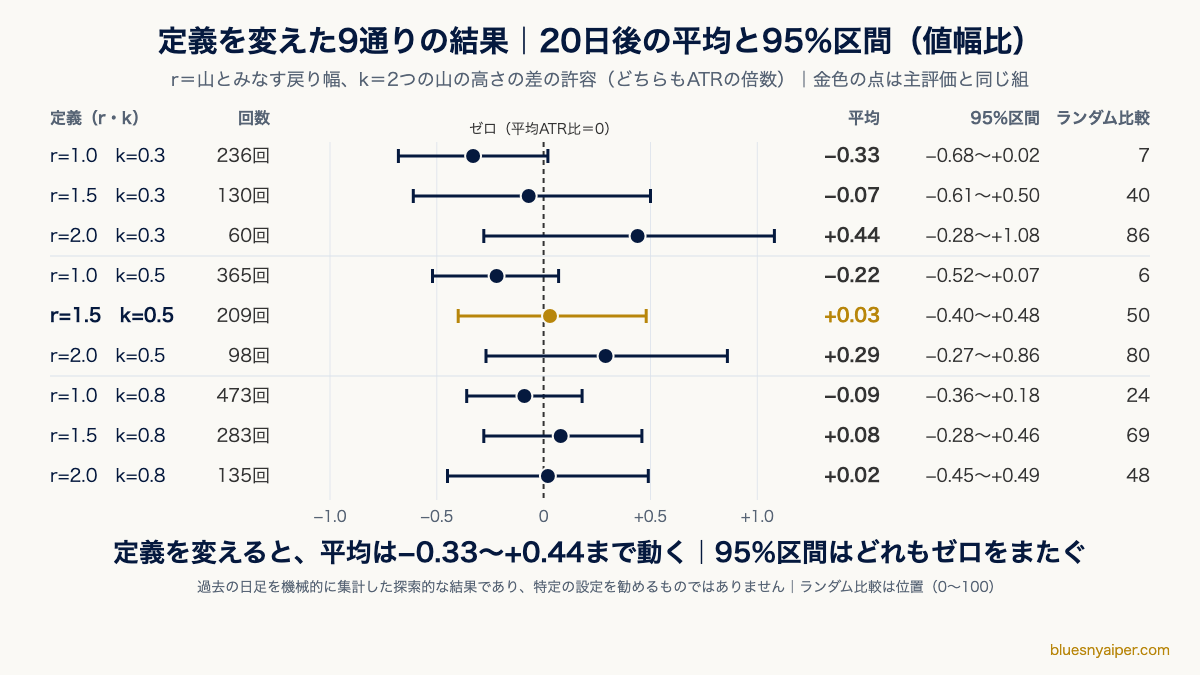
定義を変えると山の大きさなどの定義を9通りに変えると、平均は−0.33〜+0.44まで振れました。95%区間は9通りすべてゼロをまたぎました。
損切り・利確を置くと損切りと利確を置いた場合の平均も、−0.06〜+0.00でした。95%区間はゼロをまたいでいます。
値幅比とは、損益を、シグナル足で確定した1日の平均的な値幅(ATR)で割った値です。+1.00なら、その頃の1日の平均的な値幅ぶんの得を表します。
注意これは過去の日足を、決めたルールで機械的に集計した結果で、売買の成績や優位性を示すものではありません。ローソク足の形や値幅を見て判断するやり方の良し悪しを示すものでもなく、今後も同じになる保証はありません。
ダブルトップとネックラインとは?(短く確認)
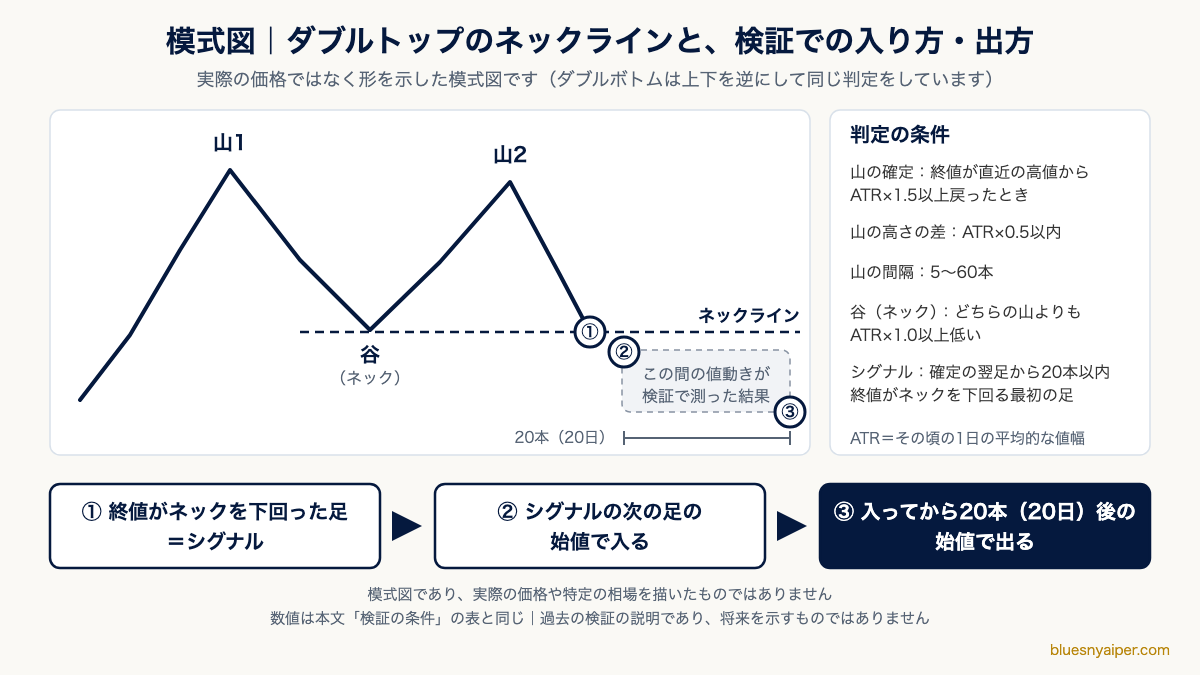
ぶるすなさんダブルトップは、価格が同じくらいの高さで山を2つ作る形です。2つの山のあいだの谷の安値を結んだ水平線がネックラインで、ここを終値で割り込むと、下落に転じやすいと言われます。
ダブルボトムはその逆で、谷が2つ並び、あいだの山の高値(ネックライン)を上に抜けると、上昇に転じやすいと言われます。
 りっちゃん
つまり、ネックラインを割ったら売り、っていう話よね。
ぶるすなさんそう言われることが多いね。形の詳しい見分け方やほかのチャートパターンとの違いは、チャートパターンの解説記事にまとめているよ。
この記事では形の解説は省いて、ネックを割ったあと本当に下がったのかだけを数字で見ていくね。
検証の条件|何を、どう判定し、いつ入って出たか
ぶるすなさん使ったのは、MT5で取得した日足です。期間は2017年3月〜2026年10月(ユーロ円のみ2017年6月から)で、各銘柄2,500本です。
銘柄は、ドル円(USDJPY)・ユーロドル(EURUSD)・ポンドドル(GBPUSD)・ユーロ円(EURJPY)・ポンド円(GBPJPY)・豪ドル米ドル(AUDUSD)・ゴールド(XAUUSD)の7つです。
ダブルトップ(売り)とダブルボトム(買い)を合算し、判定の基準は結果を見る前に1組だけ決めてから実行しました。
こっちゃんダブルトップの形って、人によって見え方が違いそうだけど、判定はどうやったの?
ぶるすなさんそこがいちばん大事なところだね。人の目ではなく、数字で決めたルールで機械的に拾ったよ。
ルールは次の表のとおりです。ATRは、その頃の1日の平均的な値幅のことで、期間14のWilder方式(最初の14本で初期化して平滑化)で計算します。以下では、この値幅をそのままATRと書きます。
形の判定には2つ目の山が確定した足のATRを、損益の換算と損切り・利確の幅にはシグナル足で確定したATRを使います。
| 項目 | ルール | かみ砕くと |
|---|---|---|
| 山(谷)の確定 | 終値が直近の高値からATR×1.5以上戻ったら、その高値を山として確定する。確定する前の山は使わない | 小さな上下は山に数えず、ある程度戻ってから山と認めます。あとから振り返って見つけた山は使いません |
| 形の条件 | 2つの山の高さの差がATR×0.5以内。山と山の間隔が5〜60本。谷(ネック)が両方の山よりATR×1.0以上低い(ATRは2つ目の山が確定した足の値) | 高さのそろった山が2つあり、そのあいだに十分深い谷がある形です |
| シグナル | 2つ目の山が確定した翌足から20本以内で、終値がネックを下回っている最初の足(ボトムは上下反転) | 山が2つそろった翌日から20日以内で、終値がネックラインより下にある最初の日です。新たに横切ったことまでは条件にしておらず、本文の「ネックを割った」はこの意味です |
| 入るとき | シグナルの次の足の始値(ダブルトップは売り。ダブルボトムは上下を逆にして買い) | 割った日の翌日の始値で入ります |
| 出るとき(主評価) | 入ってから20本(20日)後の始値 | 20日後(20本後)の始値で出ます |
| 日数の数え方 | 「20日」「5日」は、収録された日足の本数で数える | 祝日などで欠けた日があるため、暦の営業日とは厳密には一致しません |
| コスト | スプレッドを往復で1回分差し引く(主評価は各足のスプレッド)。スワップ・別途の手数料・通常の約定スリッページは含めない | スプレッドを差し引き、スワップ(持ち越しの金利差)・別途の手数料・通常の約定スリッページは入れていません。銘柄ごとの全期間中央値の固定スプレッドと、その2倍の別条件でも集計し、優位性は確認できませんでした(主評価の2倍条件の平均は+0.02 ATR〈値幅比〉) |
| 重複 | 同じ方向で保有中に出たシグナルは数えない | ポジションを持っている間に出た、同じ向きのシグナルは数えません |
りっちゃん勝率だけじゃなくて、平均とか区間とか、言葉が多いわね。
ぶるすなさん数字の読み方を、先に表にまとめておくね。見るのは主に、平均と、ランダムに入った場合との比較だよ。
| 言葉 | 意味 | 見方の目安 |
|---|---|---|
| 値幅比(ATR比) | 損益(スプレッド控除後)を、シグナル足で確定したATRで割った値。銘柄が違っても比べやすい | +1.00なら、その頃の1日の平均的な値幅ぶんの得。−1.00なら同じだけの損 |
| 勝率 | 勝ち(プラスで終わった)回数の割合 | 50%前後なら、勝ちと負けがほぼ半々 |
| 平均・中央値 | 平均は全回の損益の平均。中央値は、損益を並べたときの真ん中の値 | ATRで割りそろえた1回あたりの平均がゼロ付近、という見方です。実際の口座の損益を示すものではありません |
| 95%区間 | 結果のぶれ幅。期間のまとまりごとにデータを組み替えて計算し直した範囲 | ゼロをまたぐと、プラスともマイナスとも言い切れない |
| ランダム比較の位置(パーセンタイル) | 同じ銘柄・同じ方向・同じ最長保有本数・同じ決済ルールで、1回ごとに、そのシグナル足の前後の、保有の上限と同じ本数(20日条件なら前後20本・当日を含む)を除いた足からランダムに入った場合の平均を1,000回作り、ダブルトップの結果がその中で下から何番目あたりかを0〜100で表した値。比較側には、シグナル側のような保有中の重複除外はかけていません | 50が真ん中で、ランダムと区別がつかない位置。100に近いほどランダムより良く、0に近いほど悪い |
| 5日以内に戻った割合 | ネックを割ったあと、5日以内(5本以内)の終値がいったんネックの内側へ戻った回数の割合 | いわゆる「ダマシ」の頻度の目安として見ます |
 れおしゃん
要するに、50が真ん中で、0に近いほどランダムより悪くて、100に近いほどランダムより良い、ってことだね。
ぶるすなさんそう。この位置が真ん中あたりなら、ダブルトップのネック割れで入っても、ランダムな日に入っても、結果は区別がつかないということだよ。
結果|20日後の平均はほぼゼロ、ランダムと区別がつかなかった
ぶるすなさん結果を見る前に決めた1組の基準(20日後に出る)の結果です。まず、全銘柄をまとめた数字をご覧ください。
| 対象 | 回数 | 勝率 | 平均(値幅比) | 中央値(値幅比) | 95%区間(値幅比) | ランダム比較の位置 |
|---|---|---|---|---|---|---|
| 全銘柄 | 209 | 52% | +0.03 | +0.20 | −0.40〜+0.48 | 50 |
 りっちゃん
勝率52%ってことは、半分ちょっと勝ってるのよね。それなら悪くないんじゃないの?
ぶるすなさん勝率はほぼ半々だったよ。ただ、勝率だけでは良し悪しは決まらないから、平均を見る必要があるんだ。
平均は値幅比で+0.03、入った価格に対するスプレッド控除後の損益率で見ると−0.04%だよ。割る基準が違うから符号も違って見えるけど、この符号の違い自体を証拠にはしないよ。
れおしゃん95%区間もゼロをまたいでいるし、ランダムと比べた位置も50。この条件だと、ダブルトップのネック割れで入っても、ランダムに入った場合と区別がつかないってことだね。
ぶるすなさんそのとおり。ただし、「効かない」と決めつけてもいないよ。有利とは確認できなかったというのが、この結果の正確な言い方なんだ。
ぶれ幅が−0.40〜+0.48と広くて、209回では小さな差は見分けられないんだよ。
銘柄別の結果(参考・件数が少ない)
ぶるすなさん銘柄別に分けた結果も載せておきます。1銘柄あたり23〜37回と件数が少なく、参考程度に見てください。
| 銘柄 | 回数 | 勝率 | 平均(値幅比) | 95%区間(値幅比) | ランダム比較の位置 | 5日以内に戻った割合 |
|---|---|---|---|---|---|---|
| ドル円(USDJPY) | 27 | 56% | +0.69 | −0.39〜+1.96 | 86 | 67% |
| ユーロドル(EURUSD) | 32 | 50% | -0.13 | −0.82〜+0.67 | 41 | 56% |
| ポンドドル(GBPUSD) | 23 | 70% | +0.38 | −0.77〜+1.54 | 76 | 70% |
| ユーロ円(EURJPY) | 37 | 46% | -0.11 | −0.94〜+0.65 | 44 | 57% |
| ポンド円(GBPJPY) | 35 | 54% | +0.13 | −0.67〜+0.96 | 57 | 40% |
| 豪ドル米ドル(AUDUSD) | 28 | 46% | -0.53 | −1.35〜+0.34 | 15 | 68% |
| ゴールド(XAUUSD) | 27 | 48% | -0.09 | −1.50〜+1.43 | 36 | 44% |
りっちゃんドル円(USDJPY)は位置が86で、ポンドドル(GBPUSD)も76ね。ドル円とポンドドルなら使えるってこと?
ぶるすなさんそうは言えないんだ。7銘柄を並べれば、偶然でも上下は出るよ。95%区間もすべてゼロをまたいでいて、どの銘柄も、プラスともマイナスとも言い切れないんだ。
豪ドル米ドル(AUDUSD)は位置が15と低いけれど、同じ理由で「効かない」とも言えないよ。
ネックを割っても、約56%は5日以内にいったん戻っていた
ぶるすなさんネックラインを割ったのに、すぐ内側へ戻ってしまう動きは、一般に「ダマシ」と呼ばれます。今回は、その頻度の目安として、割ったあと5日以内にいったんネックの内側へ戻った割合を数えました。
主評価の209回では、56%でした。
| 条件 | 回数 | 5日以内にネックの内側へ戻った割合 |
|---|---|---|
| 主評価(20日後に出る・全銘柄) | 209 | 56% |
| 副評価(5日後に出る) | 217 | 56% |
| 副評価(損切り・利確あり・最長5日) | 221 | 56% |
| 副評価(損切り・利確あり・最長20日) | 220 | 56% |
| 定義を変えた9通り | 60〜473 | 53〜58% |
| 銘柄別(参考・件数が少ない) | 23〜37 | 40〜70% |
 こっちゃん
半分以上が、割ったあとにすぐ戻ってるの!?
ぶるすなさんそうなんだ。定義を9通りに変えても53〜58%で、ほとんど動かなかったよ。
ただし、戻ったからといって損になったとは限らないし、戻ったあとにまた割り込むこともありえるよ。20日後の結果がどうだったかは、前の節のとおりだね。
りっちゃんネックを割ったからといって、そのまま一方向に進むとは限らないのね。
ぶるすなさんそうだね。5日以内に戻る動きが半分以上あることを前提に、損失を抑える準備(損切りの位置を決めておくなど)をしておくことが大切だよ。
定義を変えると結果が振れる|「効く・効かない」が割れる理由
ぶるすなさんダブルトップの「山」や「同じ高さ」には、決まった定義がありません。そこで、2つの基準を3通りずつ変えた9通りを試しました。結果を見る前に決めた主評価は1組だけで、この9通りは、定義で結果が揺れることを確かめる探索的な試しです。
1つ目は、山とみなす戻り幅(r)で、ATRの1.0倍・1.5倍・2.0倍です。2つ目は、2つの山の高さの差の許容(k)で、ATRの0.3倍・0.5倍・0.8倍です。
| 戻り幅 r | 高さの差 k | 回数 | 勝率 | 平均(値幅比) | 95%区間(値幅比) | ランダム比較の位置 | 5日以内に戻った割合 |
|---|---|---|---|---|---|---|---|
| 1.0 | 0.3 | 236 | 48% | -0.33 | −0.68〜+0.02 | 7 | 56% |
| 1.5 | 0.3 | 130 | 49% | -0.07 | −0.61〜+0.50 | 40 | 55% |
| 2.0 | 0.3 | 60 | 58% | +0.44 | −0.28〜+1.08 | 86 | 57% |
| 1.0 | 0.5 | 365 | 50% | -0.22 | −0.52〜+0.07 | 6 | 58% |
| 1.5 | 0.5 | 209 | 52% | +0.03 | −0.40〜+0.48 | 50 | 56% |
| 2.0 | 0.5 | 98 | 56% | +0.29 | −0.27〜+0.86 | 80 | 53% |
| 1.0 | 0.8 | 473 | 50% | -0.09 | −0.36〜+0.18 | 24 | 56% |
| 1.5 | 0.8 | 283 | 50% | +0.08 | −0.28〜+0.46 | 69 | 56% |
| 2.0 | 0.8 | 135 | 51% | +0.02 | −0.45〜+0.49 | 48 | 54% |
 りっちゃん
ダブルトップは効くとか、まったく効かないとか、人によって言うことが違うのは、なんでかしら。
ぶるすなさん理由の1つは、これかもしれないね。山の大きさや高さのそろい具合を少し変えるだけで、平均は−0.33〜+0.44まで動いたよ。回数も60〜473回と大きく変わるんだ。
同じ「ダブルトップ」という名前でも、人によって実際に見ているものが違うのかもしれないね。
結果が良く見えた組だけを取り出して、「この設定なら効く」とは言えません。
理由平均は5通りがプラス、4通りがマイナスで、95%区間はどれもゼロをまたいでいます。9通りも試すと、偶然で良く見える組が混じりやすくなります。
見方並びを見ると、戻り幅の基準を小さくした3通りはすべてマイナス、大きくした3通りはすべてプラスでした。ただし区間はゼロをまたいでおり、大きな山のほうが良いという根拠にはなりません。
損切り・利確を置いた場合(副評価)
ぶるすなさん主評価は「20日後に出る」だけで、損切りも利確も置いていません。そこで副評価として、損切りをATRの1.5倍、利確をATRの3倍に置いた場合も調べました。日足の高値・安値で到達を判定し、同じ足で両方に届いた場合は損切り扱いにしています。
実際の到達順は日足からはわからないため、不利な側に倒した扱いです。窓を開けて損切りを越えた場合は、その足の始値で決済しています。利確側に有利な窓開けがあっても、利確の目標価格で決済した扱いです。
決済までの日数の上限(最長)を5日と20日にした場合と、損切り・利確なしで5日後に出る場合を、主評価と並べます。
| 条件 | 回数 | 勝率 | 平均(値幅比) | 中央値(値幅比) | 95%区間(値幅比) | ランダム比較の位置 |
|---|---|---|---|---|---|---|
| 主評価(20日後に出る) | 209 | 52% | +0.03 | +0.20 | −0.40〜+0.48 | 50 |
| 5日後に出る(損切り・利確なし) | 217 | 52% | -0.06 | +0.05 | −0.27〜+0.14 | 28 |
| 損切り・利確あり(最長5日) | 221 | 48% | -0.06 | -0.19 | −0.25〜+0.12 | 22 |
| 損切り・利確あり(最長20日) | 220 | 40% | +0.00 | -1.50 | −0.25〜+0.26 | 48 |
こっちゃん損切りを置いたら、成績は良くなるの?
ぶるすなさん平均は−0.06〜+0.00で、95%区間はどれもゼロをまたいだよ。ランダムと比べた位置も22〜48で、ランダムを上回る位置には出なかったんだ。
勝率は最長20日で40%と低めだけど、平均は+0.00でゼロ付近。勝率だけでは良し悪しは決まらないね。
れおしゃん損切りは、平均を上げるためというより、損失を抑えるための手段なんだね。
ぶるすなさんそう考えたほうがいいね。ただし、窓開けなどで指定した価格で約定するとは限らず、損失額の上限が保証されるわけではないよ。
この記事で試した損切り・利確の幅は、ATR×1.5と×3の1組だけだよ。
この結果の読み方と限界
ぶるすなさんここまでの数字は、次の限界を前提に読んでください。
この記事の数字は、決めたルールで機械的に拾った過去の結果です。売買の成績や優位性を示すものではありません。
データの範囲MT5で取得した日足だけです。期間は2017年3月〜2026年10月(ユーロ円のみ2017年6月から)、銘柄はドル円・ユーロドル・ポンドドル・ユーロ円・ポンド円・豪ドル米ドル・ゴールドの7つです。4時間足や1時間足など、ほかの時間足は調べていません。
機械的な定義山の見つけ方や形の条件は数字で決めたもので、人の目で見るチャート判断とは違います。ローソク足の形や値幅の勢い、直前の流れまで見て判断する場合は、この結果とは別物です。
コストと回数差し引いたのはスプレッドだけで、スワップ(持ち越しの金利差)・別途の手数料・通常の約定スリッページは含めていません。実際の取引では結果が変わることがあります。主評価は209回で、95%区間が−0.40〜+0.48と広く、小さな差は見分けられません。
注意過去の結果であり、今後も同じになる保証はありません。取引はご自身の判断と責任で行ってください。
りっちゃんそれって、ダブルトップは使えない、ってこと?
ぶるすなさんいや、そうは言えないよ。今回わかったのは、決めたルールで機械的に入った場合に、ランダムと区別がつかなかったということだけなんだ。
ローソク足の形や値幅の勢い、その前後の流れを見て判断する使い方は、この検証では測っていないよ。
自分も、ネックを割ったところへ飛び乗って、すぐ戻されて損切りになったことがあるよ。きれいなダブルトップに見えたのに、上位足の勢いに押し切られて、逆に大きく上へ抜けられたこともある。
だから今は、形の名前よりも、前の高値を超えられなかったという事実と、2つ目の山を付けたときのローソク足(長い上ヒゲや包み足)、そこまでの値幅を見て判断しているんだ。ネックを割っただけでは入らず、戻ったときの値動きを確かめてから入るようにしているよ。
こっちゃん値幅やローソク足の見方は、別の記事にもまとまっているんだよね?
ぶるすなさんあるよ。値幅やローソク足の基本は「チャートの見方」、ネックラインのような水平線の引き方は「ライントレード入門」にまとめているから、あわせて読んでみてね。
よくある質問
ダブルトップの後はどうなる?
今回の検証では、ネックを割って入った20日後の平均はほぼゼロ(値幅比+0.03)で、ランダムに入った場合と区別がつきませんでした。7銘柄の日足209回の結果です。
ネックを割ったあと、約56%は5日以内にいったんネックの内側へ戻っていました。ただし、決めたルールで機械的に拾った過去の結果で、今後も同じになる保証はありません。
ダブルトップの騙し(ダマシ)とは?回避するには?
ネックを割ったのに、すぐ内側へ戻ってしまう動きのことです。今回の検証では、約56%が5日以内に戻り、定義を9通りに変えても53〜58%でした。
今回は「ダマシを避ける条件」を検証していないため、回避できるとは言えません。戻る動きが半分以上あることを前提に、損切りの位置をあらかじめ決めておくことが、現実的な備えになります。ただし、窓開けなどで指定した価格で約定するとは限りません。
ダブルトップの損切り位置は?
この検証では、最適な損切り位置は特定していません。損切りをATRの1.5倍、利確を3倍に置いた1組だけを試し、平均は−0.06〜+0.00で、95%区間はゼロをまたぎました。
損切りの位置は、通貨ペアや時間足、許容できる損失によって変わります。決めた位置は、エントリー前に書き出しておくと迷いにくくなります。
ダブルトップはどこまで下がる?
今回の検証では、20日後の平均はほぼゼロ(値幅比+0.03)で、下がり幅の目安は示せませんでした。ダブルトップとダブルボトムを合算した結果で、ダブルトップだけの数字は分けていません。
「ネックまでの高さと同じだけ動く」といった目安も、今回は検証していません。
ダブルトップは売りサインですか?
今回の検証では、ネックを割って入っても、ランダムに入った場合と区別がつかず、売りサインとして有利とは確認できませんでした。
ただし、人の目でローソク足の形や値幅の勢い、前後の流れを見て判断する使い方は、この検証では測っていません。判断材料の一つとして、ほかの根拠と合わせて見てください。
まとめ
この記事のポイント
- 20日後の平均はほぼゼロ:7銘柄の日足209回で、勝率52%・平均+0.03(値幅比)。ランダム比較の位置は50で、区別がつかなかった
- 約56%が5日以内に戻る:ネックを割ったあと、5日以内にいったんネックの内側へ戻った割合。定義を9通りに変えても53〜58%
- 定義を変えると結果は振れる:平均は−0.33〜+0.44まで動き、95%区間は9通りすべてゼロをまたいだ
- 損切り・利確を置いても同じ:平均は−0.06〜+0.00で、95%区間はゼロをまたいだ
- 日足のみ・機械的な定義・スワップ除外の過去の結果で、今後も同じになる保証はない
ぶるすなさん「ダブルトップのあとは下がる」と決めつける材料も、「使えない」と切り捨てる材料も、今回の結果からは出てきませんでした。
参考情報の一つとして、ローソク足の形や値幅の勢いなど、ほかの材料と合わせて見てください。
れおしゃんネックを割ったら下がる、っていう話は、そのまま鵜呑みにしないほうがよさそうだね。
口座選びの参考に|目的別の使い分け
ぶるすなさんチャートを開いて、自分でネックラインを引いて確かめてみるには、チャートを使える取引口座を用意しておくとスムーズです。
スプレッドの実測を確認したいか、キャッシュバックやキャンペーンの還元を重視するかで、合う口座タイプは変わってきます。条件は変わることがあるため、最終的には公式サイトで最新情報をご確認ください。
Exnessスプレッドの実測を確認したい方向け
- 口座タイプ別・通貨ペア別のスプレッド実測はスプレッド一覧の記事で確認できます
- 条件付きで無制限レバレッジに対応
- ゼロカット(マイナス残高保護)採用
XS還元・キャンペーン重視タイプ向け
- 取引ごとのオートリベート(キャッシュバック)に対応
- キャンペーンの実施実績あり
- 最大2,000倍のダイナミックレバレッジに対応(口座・銘柄・有効証拠金などの条件あり)
どちらが合うか迷ったら → ブローカー比較記事も参考にしてみてね
※本記事は情報提供を目的としており、特定の売買を推奨するものではありません。記載の数値は過去の日足を決めたルールで集計した結果であり、将来の値動きや売買の結果を保証するものではありません。
データ:MT5で取得した日足(2017年3月〜2026年10月)の自社集計です。取引はご自身の判断と責任で行ってください。本記事にはプロモーションを含みます。